
文 |小外
本文为深度观点解读,仅供交流学习
2026年的白酒行业,呈现出极为割裂的发展态势。
表面看,高端名酒热度不减、新品话题不断,行业依旧保有高热度;但走进线下真实终端,就能发现潜藏的行业寒意。
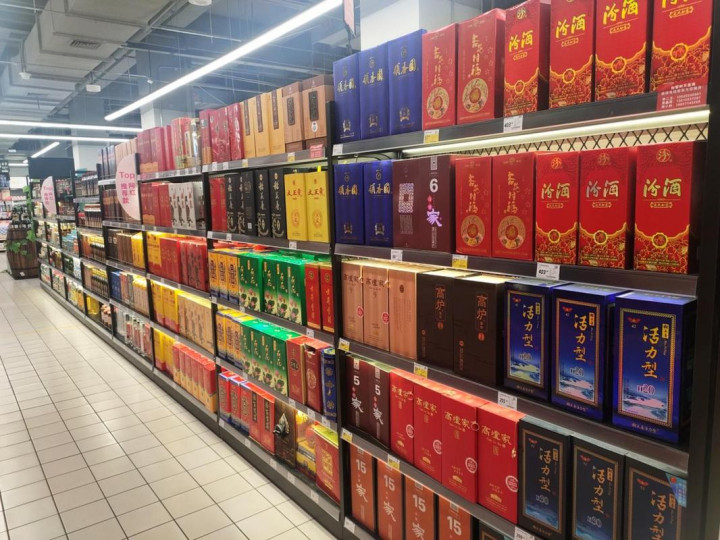
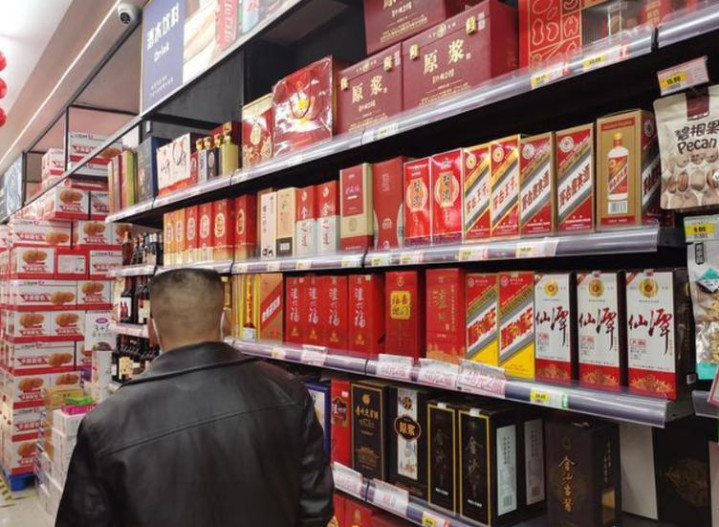
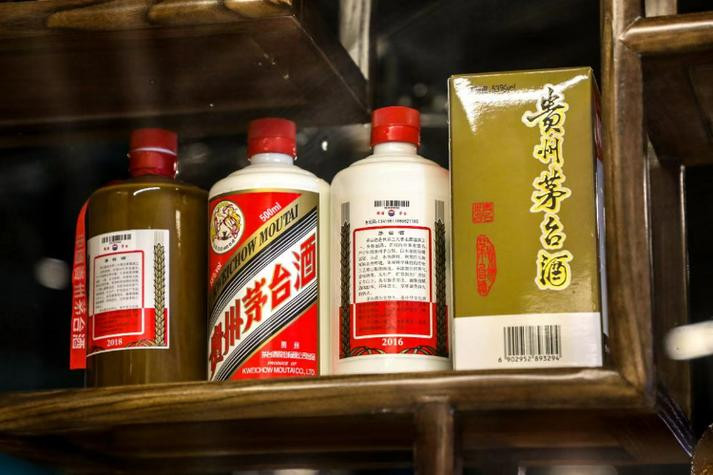
各大商超、烟酒店的白酒货架上,2022至2023年的陈年货品随处可见,不少主流名酒、次高端口粮酒滞销积压,去库存已经成为全行业常态。
大众消费疲软、渠道库存高企、价格体系松动、新品热度虚高,多重压力叠加之下,曾经稳赚不赔的白酒生意早已变天。
很多人热议行业即将触底回暖,但从终端库存、渠道利润、消费结构来看,白酒行业的结构性调整,其实远未结束。
名酒积压滞销,平价酒水成刚需硬通货
走访全国各大商超不难发现一个普遍现象:
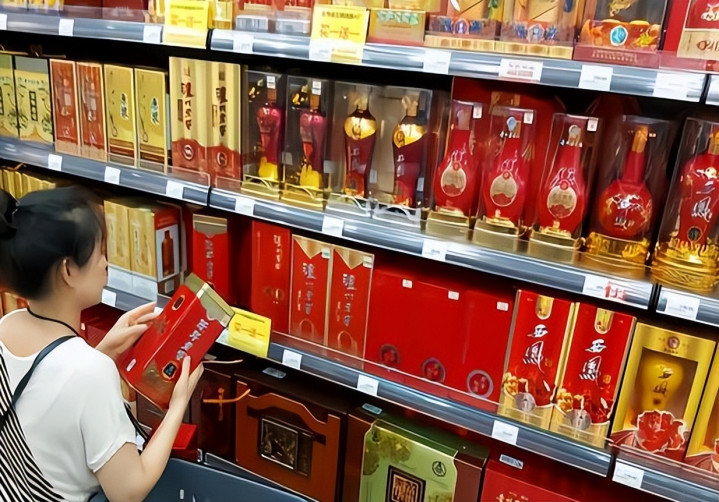
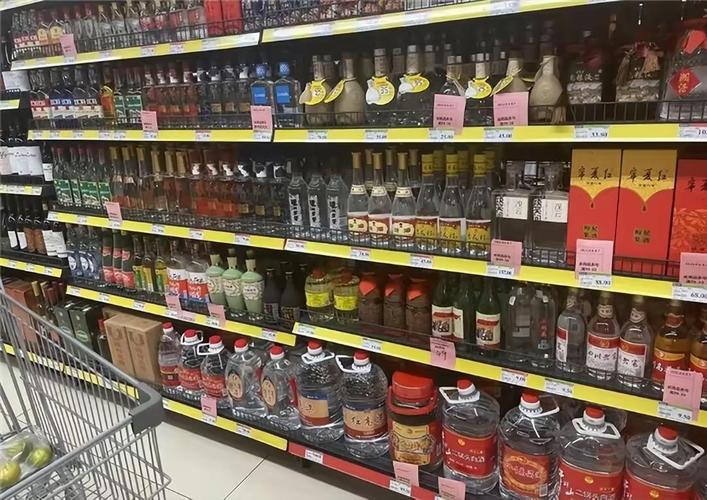
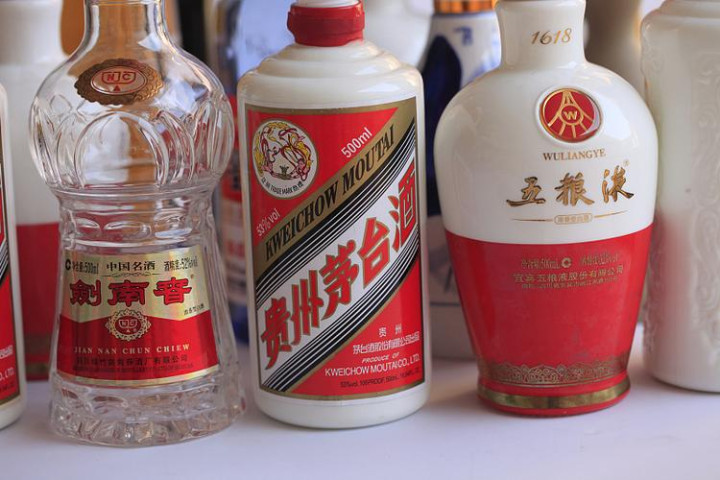
五粮液、洋河等传统名酒的老款货品大量积压,新旧包装混杂摆放,不少货品沉淀两三年仍未动销,曾经的热销爆款,如今沦为货架“常客”。
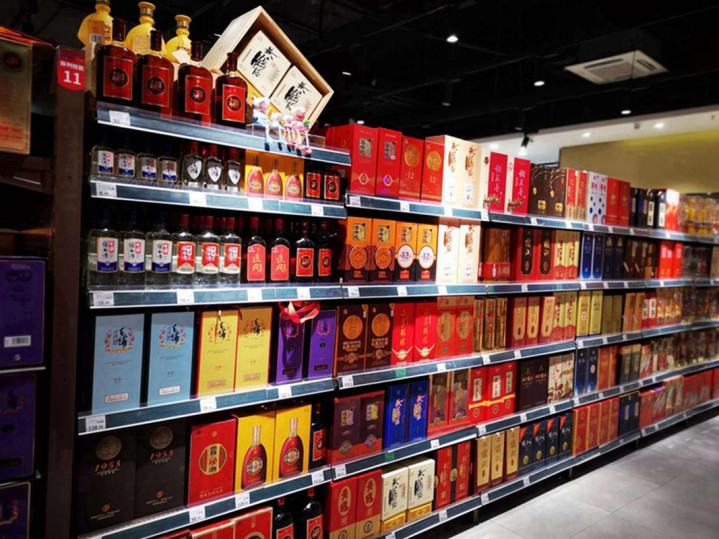
反观低端平价的红星二锅头、桶装散酒,几乎没有库存积压,动销稳定,成为终端难得的刚需品类。
这种反差并非个别门店的特例,从沃尔玛、永旺等连锁商超,到社区小型便利店,全国线下终端都呈现同款态势。
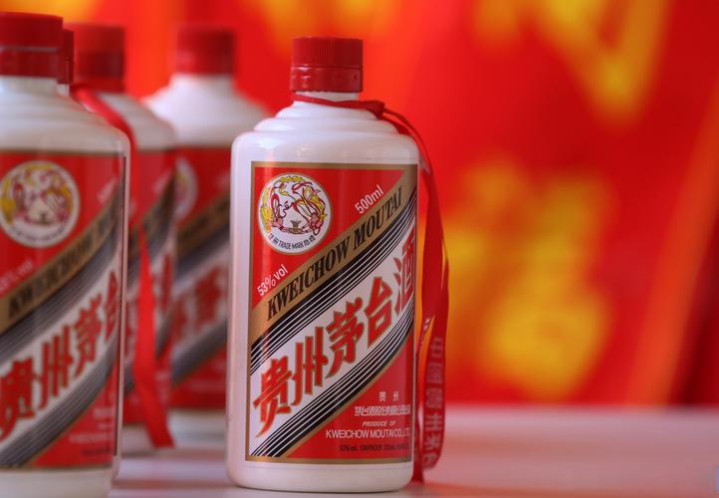
行业数据与终端实景形成鲜明反差:2026年上半年,茅台、i茅台等高端板块营收大幅增长,但这份亮眼数据只是头部圈层的特例,无法覆盖全行业的低迷现状。
次高端、中端口粮酒普遍面临价格倒挂、动销乏力的困境,行业分化趋势愈发明显。
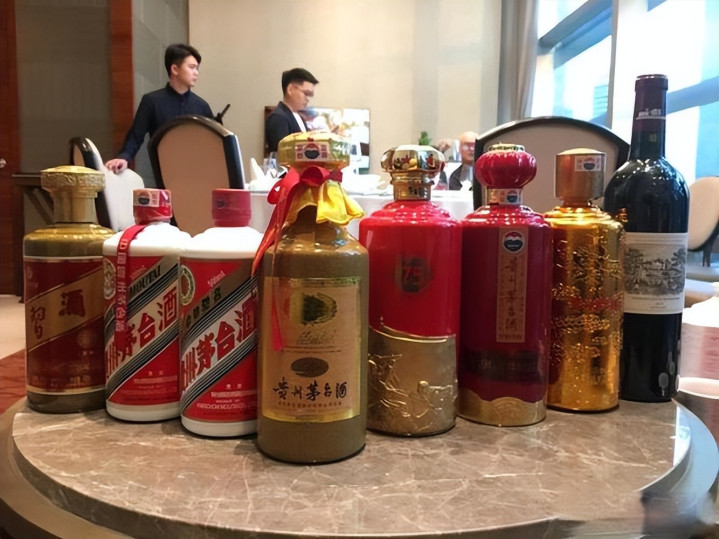
高端白酒的消费场景,主要集中在高端宴请、圈层商务、企业礼赠,如今核心消费主力为31-40岁的中年职场中坚力量,1985年之前出生的商务及管理人群是其主力军。
但这类高端圈层消费体量有限,和房地产鼎盛时期全民用酒、普遍宴请的市场规模相比,差距悬殊。
高端市场的稳定增长,根本无力带动整个白酒大盘回暖。
价格体系崩塌,经销商陷入亏损困局
过去几年风光无限的次高端白酒,如今成为库存积压、价格倒挂的重灾区。
据行业调研数据显示,2026年超五成次高端白酒产品出现价格倒挂,终端售价持续走低,部分产品跌幅超三成。
曾经的明星单品,诸如洋河1618、古井贡酒青花20等,陈年库存不断堆积,终端价格持续下探。
价格持续波动,让普通消费者失去了价格参考锚点,持币观望情绪浓厚;而对于靠差价盈利的经销商来说,更是陷入两难境地:
进货价高于零售价,卖一瓶亏一瓶,囤货越久亏损越多,行业渠道利润体系彻底松动。
曾经火爆全网的酱酒赛道,如今彻底告别红利期,进入深度调整的还债周期。
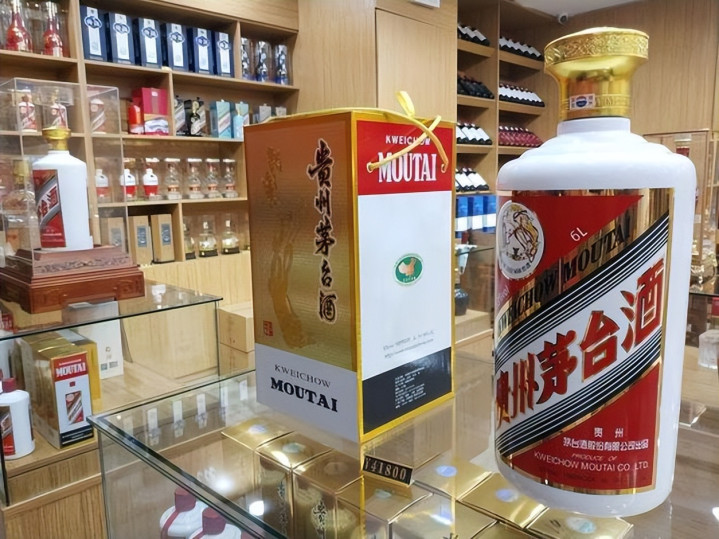
2019年前后,酱酒凭借高溢价、高热度吸引大量资本、经销商入局,彼时酱酒拿货即热销、囤货即盈利,单店月度销量可观,撑起多数门店七成以上营收。
时过境迁,如今酱酒热度大幅退潮,终端动销缓慢、库存积压严重,价格持续走低,不少经销商刚补货就面临降价亏损。
清香、浓香平价酒凭借高性价比、稳定口感,重新抢占大众市场,反超酱酒终端销量。
新品低度酒热度虚高,难救行业颓势
为突破增长瓶颈,各大酒企纷纷瞄准年轻消费群体,扎堆布局低度酒、果味白酒赛道,试图通过年轻化转型打开增量市场。
短期内,多款低度新品凭借话题营销出圈,创下短期亮眼销量,部分新品两个月销售额破亿、销量突破数十万瓶,看似开辟了全新增长曲线。
但褪去营销热度后,低度酒的市场短板彻底暴露。
多数品牌低度酒定价偏高,部分单品单价比肩传统高端浓香白酒,性价比严重不足。
口感上主打温和顺口,但后劲偏弱,不符合传统白酒消费者的饮用习惯。
多数年轻人仅尝鲜购买,复购率极低,大量低度新品快速沦为货架积压货,成为白酒行业转型遇阻的真实缩影。
技术话语权缺失,出口市场难破局
高端化、年轻化、国际化,是近几年白酒行业反复提及的三大转型方向。相比于前两个赛道的内卷,国际化进程更是进展缓慢。
中国白酒产量占据全球烈酒市场三分之一,但出口占比极低,外销比例不足0.5%,千瓶产量中仅有不到五瓶走出国门。
行业出海长期陷入“重文化、轻技术”的困境。国内酒企出海宣传,多主打百年窖池、传统工艺、品牌底蕴,缺乏标准化、数据化的工艺阐释和品质论证。
在国际专业品鉴交流中,海外专家注重工艺参数、风味数据、品质标准,而多数国内品牌难以给出精准答复,缺失核心技术话语权,无法适配海外市场的消费与审核标准,最终只能持续内卷国内存量市场。
去库存成刚需,经销商批量退场
2026年白酒行业最大的压力,来自千亿级库存的持续反噬。
根据中国酒业协会公开数据,2026年全行业成品库存总价值突破3000亿元,2025年行业平均库存周转天数达900天。
这意味着即便全国酒厂全面停产,现有库存也需要两年半以上才能完全消化,行业去库存压力达到历史高位。
为稳定终端价格、缓解渠道压力,多家上市酒企开启停货控价模式。
酒鬼酒、舍得酒业等品牌先后发布阶段性停货通知,主动缩减出货量,助力经销商消化库存、稳住价格体系。
即便2026年上半年多家酒企净利润大幅下滑,行业依然优先保障渠道健康,放弃短期营收增速。
持续的库存压力和价格内卷,让中小经销商彻底失去生存空间,行业洗牌加速。
2026年上半年,头部酒企经销商批量缩减,茅台经销商净减少五十余家,舍得酒业净减七十二家。
终端渠道的淘汰潮,印证了白酒经销暴利时代的彻底终结。过去靠信息差、渠道垄断赚钱的模式彻底失效,行业进入透明化、微利化的新阶段。
泡沫尚未出清,结构性洗牌仍将继续
复盘近十年白酒行业发展,行业产量整体近乎腰斩,但依靠高端涨价、资本运作、品牌溢价,行业整体销售收入反而上涨30%,利润增幅更是高达215%。
产量下滑、营收利润上涨的背后,是行业泡沫持续累积、结构严重失衡的真实问题。
2026年的白酒市场,高端圈层依旧稳固,头部名酒凭借稀缺性维持体量优势,但中低端大众市场彻底陷入内卷。
价格战常态化、库存高企、渠道淘汰加速、新品迭代遇冷,多重因素叠加下,行业不存在全面回暖,只有结构性分化。
未来白酒行业的竞争逻辑已然改变:品牌光环、渠道垄断、营销套路不再管用,透明定价、过硬品质、直达终端的供应链模式,才是长期生存的核心竞争力。
白酒越存越香的时代已经过去,在消费习惯迭代、渠道重构、库存高压的周期里,行业深度调整仍在继续,真正的市场底部,尚未到来。
七星配资提示:文章来自网络,不代表本站观点。


